
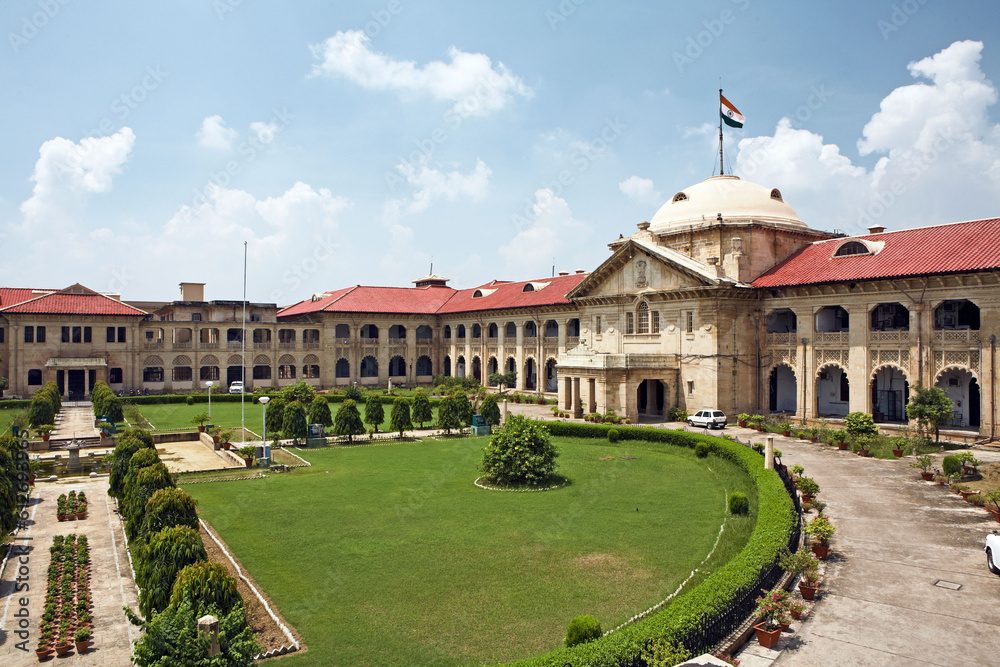
हाल ही में इलाहाबाद हाई कोर्ट ने आगरा के एक मामले में पीड़ित परिवार के मकान का कब्जा तुरंत वापस करने का आदेश देकर होम लोन लेने वाले छोटे ग्राहकों को बहुत बड़ी राहत दी है.
क्या है पूरा मामला और हाई कोर्ट का आदेश?
न्यायमूर्ति जे.जे. मुनीर और न्यायमूर्ति विवेक सरन की खंडपीठ ने नुसरत खान व अन्य की याचिका पर सुनवाई करते हुए यह आदेश दिया. याचिकाकर्ताओं ने सम्मान कैपिटल लिमिटेड (Indiabulls Housing Finance) से 17.67 लाख रुपये का होम लोन लिया था. किस्तें न चुका पाने पर कंपनी ने सरफेसी एक्ट लगाकर एडीएम (ADM) कोर्ट के आदेश से आगरा स्थित उनके 132 वर्ग गज के मकान पर कब्जा कर लिया था. हाई कोर्ट ने साफ माना कि 20 लाख रुपये से कम के ऋण पर सरफेसी की यह कार्रवाई पूरी तरह बिना अधिकार क्षेत्र के है. कोर्ट ने एडीएम के आदेश पर रोक लगाते हुए वित्तीय कंपनी को मकान का कब्जा तुरंत याची को लौटाने का आदेश दिया है.
अन्य हाई कोर्ट्स का रुख: इसी प्रकार कलकत्ता हाई कोर्ट (Piramal Capital और TATA Capital के मामलों में) तथा पंजाब और हरियाणा हाई कोर्ट ने भी हाल ही में 20 लाख से कम के लोन पर प्रॉपर्टी से बेदखल करने की कार्रवाई पर तुरंत रोक लगाई है.
किस नियम के तहत मिली है यह राहत?
हाई कोर्ट में याचियों के वकीलों ने भारतीय रिजर्व बैंक (RBI) और केंद्रीय वित्त मंत्रालय की अधिसूचनाओं (Notifications) का हवाला दिया: भारत सरकार और RBI के नियमों (12 फरवरी 2021 की अधिसूचना) के मुताबिक, कोई भी NBFC या हाउसिंग फाइनेंस कंपनी (HFC) सरफेसी एक्ट के तहत किसी संपत्ति को जब्त या नीलाम तभी कर सकती है, जब लोन या बकाया रिकवरी की राशि न्यूनतम 20 लाख रुपये या उससे अधिक हो. अगर लोन की राशि 20 लाख रुपये से कम है, तो इन प्राइवेट हाउसिंग फाइनेंस कंपनियों को सरफेसी एक्ट लगाने का कोई कानूनी अधिकार (Subject-matter Jurisdiction) नहीं है.
आम ग्राहकों के लिए इसके क्या मायने हैं?
सीधे संपत्ति जब्त करने पर रोक: यदि आपने किसी प्राइवेट फाइनेंस कंपनी, होम लोन कंपनी या NBFC से 20 लाख रुपये से कम का होम लोन लिया है और खाता NPA हो गया है, तो वे सीधे आपके घर पर ताला नहीं लगा सकते और न ही उसे नीलाम कर सकते हैं.
वैकल्पिक कानूनी रास्ते: ऐसी स्थिति में लोन कंपनियों को पैसे वसूलने के लिए आम सिविल कोर्ट या अन्य तय कानूनी प्रक्रियाओं का सहारा लेना होगा, वे सरफेसी के कड़े नियमों का इस्तेमाल शॉर्टकट की तरह नहीं कर सकतीं.
कदम उठाने की आजादी: यदि किसी ग्राहक को 20 लाख से कम के लोन पर सरफेसी (धारा 13(2) या 13(4)) का नोटिस मिलता है, तो वह इस अदालती फैसले के आधार पर डेट रिकवरी ट्रिब्यूनल (DRT) या हाई कोर्ट में रिट याचिका दायर कर उस कार्रवाई को तुरंत खारिज करवा सकता है.
सरफेसी कार्रवाई कब शुरू होती है?
NPA घोषित होना: जब कोई ग्राहक लगातार 90 दिनों (3 महीने) तक अपने लोन की किस्त (EMI) या ब्याज नहीं चुकाता, तो बैंक उस लोन खाते को NPA यानी डूबा हुआ कर्ज घोषित कर देता है.
डिमांड नोटिस : NPA घोषित होने के बाद, बैंक सरफेसी एक्ट की धारा 13(2) के तहत लोन लेने वाले को 60 दिनों का नोटिस भेजता है. इसमें बकाया राशि को ब्याज सहित चुकाने का आखिरी मौका दिया जाता है.
कब्जे का नोटिस अगर लोन लेने वाला व्यक्ति 60 दिनों के भीतर पैसा नहीं चुकाता या बैंक के नोटिस का संतोषजनक जवाब नहीं देता, तो बैंक धारा 13(4) के तहत संपत्ति पर सांकेतिक या भौतिक कब्जा ले लेता है.
संपत्ति की नीलामी
कब्जा लेने के बाद बैंक संपत्ति का मूल्यांकन (Valuation) कराता है और उसे बेचने के लिए 30 दिनों का सार्वजनिक नीलामी (Public Auction) नोटिस जारी करता है. नीलामी से जो भी पैसा मिलता है, उससे बैंक अपना कर्ज वसूल करता है. यदि संपत्ति बेचने के बाद पैसा बच जाता है, तो बैंक उसे लोन लेने वाले व्यक्ति को वापस कर देता है.
किन संपत्तियों पर सरफेसी लागू नहीं होती?
यह कानून बैंकों को बहुत अधिकार देता है, लेकिन कुछ जगहों पर यह लागू नहीं होता:
खेती की जमीन को इस कानून के तहत जब्त या नीलाम नहीं किया जा सकता. यदि लोन की कुल राशि का 20% से कम हिस्सा बकाया बचा है, तो बैंक सरफेसी कार्रवाई नहीं कर सकता.यदि लोन पर्सनल लोन या क्रेडिट कार्ड जैसा है (जिसमें कुछ गिरवी न रखा गया हो), तो सरफेसी लागू नहीं होती.
लोन लेने वाले के अधिकार (उधारकर्ता का बचाव)
सरफेसी की कार्रवाई के खिलाफ लोन लेने वाला व्यक्ति पूरी तरह असहाय नहीं होता. आपके पास ये कानूनी अधिकार होते हैं, यदि बैंक ने गलत प्रक्रिया अपनाई है, तो ग्राहक नोटिस मिलने के 45 दिनों के भीतर डेट रिकवरी ट्रिब्यूनल में बैंक के खिलाफ अपील कर सकता है.नीलामी की तारीख से पहले किसी भी समय, यदि ग्राहक पूरा बकाया और बैंक का खर्च चुका देता है, तो बैंक को संपत्ति वापस करनी होगी.